
Déposer et retirer de l'argent d'un compte de paris semble devoir être simple, et c'est généralement le cas, mais les délais de traitement, les frais et les règles de retrait varient davantage d'une méthode de paiement à l'autre que la plupart des parieurs ne le pensent. Ce guide couvre toutes les principales options de paiement offertes par les sites de paris sportifs et les casinos canadiens autorisés, leur fonctionnement réel et ce qu'il faut vérifier avant de s'y fier précisément pour les retraits, puisque la rapidité des dépôts et celle des retraits d'une même méthode ne sont pas toujours égales.
Virement Interac
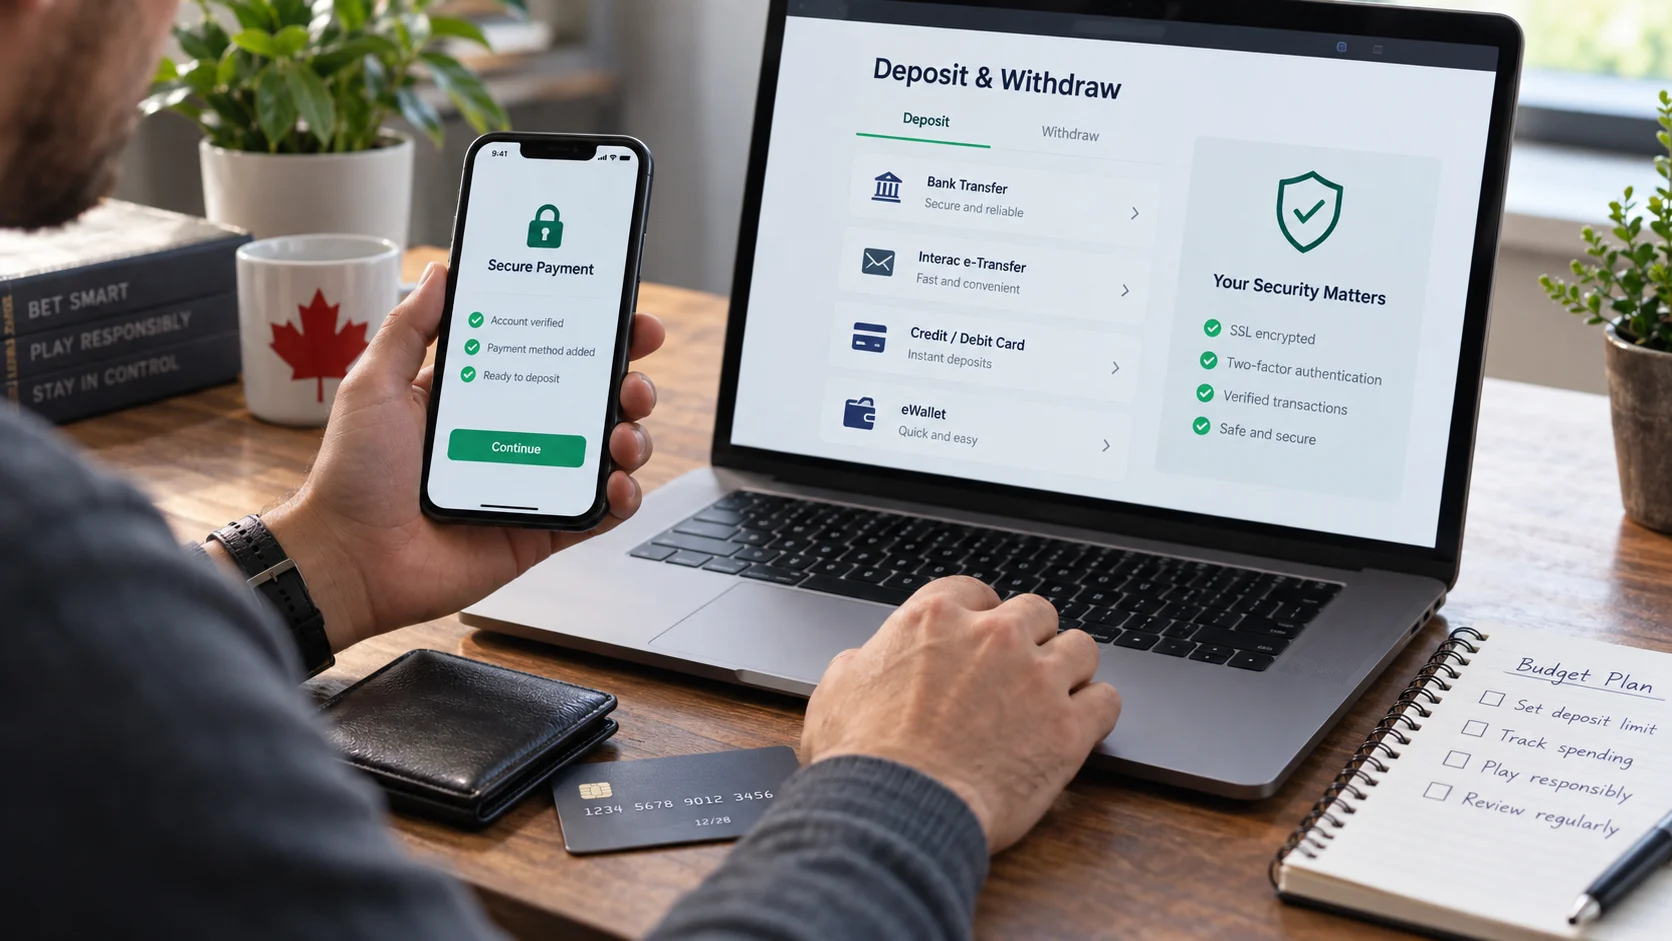
Pour la grande majorité des parieurs canadiens, le virement Interac est la méthode de paiement par défaut, et pour de bonnes raisons : il est pris en charge par pratiquement toutes les banques canadiennes, n'exige aucune configuration de compte distincte au-delà de ce que vous avez probablement déjà avec votre banque et traite généralement les dépôts en quelques minutes. Pour déposer, vous êtes habituellement redirigé vers la page de connexion de vos services bancaires en ligne (ou invité à envoyer un virement à une adresse courriel ou à un numéro de référence désigné), et les fonds arrivent presque immédiatement dans votre compte de paris une fois le virement traité.
Pour les retraits, le virement Interac est aussi généralement l'option entièrement canadienne la plus rapide : de nombreux exploitants autorisés traitent les retraits par virement en une journée, parfois plus rapidement, une fois votre compte vérifié (voir l'étape de vérification d'identité dans Comment parier en ligne au Canada). Comme il s'agit d'un virement direct de banque à banque libellé en dollars canadiens, il n'y a aucune conversion de devises ni de solde de portefeuille électronique tiers à gérer séparément.
Interac en ligne
Un produit apparenté mais distinct du virement : Interac en ligne vous permet de payer directement à partir de votre compte bancaire au moyen d'un processus de type paiement en ligne (semblable à un achat par carte de débit) plutôt qu'en envoyant un virement distinct. Il est pris en charge par un plus petit nombre de banques canadiennes que le virement Interac, mais lorsqu'il est offert, il fournit une connexion bancaire directe tout aussi rapide, sans carte de crédit ni portefeuille tiers.
Cartes de débit et de crédit
Les cartes de débit et de crédit Visa et Mastercard sont largement acceptées pour les dépôts chez les exploitants canadiens autorisés, et les dépôts sont généralement traités instantanément. Quelques points méritent d'être connus au sujet des cartes :
Les retraits vers une carte peuvent être plus lents que vers Interac, prenant souvent plusieurs jours ouvrables plutôt que le jour même, puisque les retraits par carte passent par le processus de règlement du réseau de cartes plutôt que par un virement bancaire direct.
Certaines banques signalent ou refusent les transactions par carte liées au jeu, même pour des exploitants entièrement autorisés et légaux, simplement en raison du code de catégorie de commerçant sous lequel la transaction est traitée. Si un dépôt par carte est refusé de façon inattendue, c'est une cause courante, et généralement soluble; communiquer directement avec votre banque est souvent la solution la plus rapide, puisqu'il s'agit habituellement d'un blocage du côté de la banque plutôt que d'un problème lié à l'exploitant.
Les dépôts par carte de crédit sont, en pratique, une avance de fonds dans de nombreux cas, ce qui peut entraîner des conditions d'intérêt différentes (souvent plus élevées) qu'un achat ordinaire, les intérêts commençant à s'accumuler immédiatement plutôt qu'après le délai de grâce habituel. Il vaut la peine de le vérifier auprès de l'émetteur de votre carte avant de compter régulièrement sur le crédit pour vos dépôts de paris, autant pour des raisons de coût que parce que cela touche directement la discipline de dépense abordée dans notre Guide du jeu responsable : financer le jeu au moyen du crédit, précisément, est une habitude à aborder avec prudence.
Portefeuilles électroniques
Les services de portefeuille électronique vous permettent de détenir un solde distinct de votre compte bancaire et de transférer des fonds vers et depuis les sites de paris au moyen de ce solde intermédiaire. Les portefeuilles électroniques sont populaires pour quelques raisons pratiques : ils peuvent offrir un traitement des retraits plus rapide que les cartes chez de nombreux exploitants, ils ajoutent une couche de séparation entre votre compte bancaire et le site de paris, et ils peuvent souvent être utilisés chez plusieurs exploitants à partir d'un seul solde. En contrepartie, il y a un compte de plus à gérer et, chez certains fournisseurs, de petits frais pour les transferts vers ou depuis le portefeuille. Confirmez que votre fournisseur de portefeuille électronique est pris en charge à la fois pour les dépôts et les retraits avant de vous y fier, puisque la prise en charge varie selon l'exploitant.
Bons prépayés
Les bons prépayés, achetés en magasin ou en ligne pour un montant fixe et utilisés comme code de dépôt, sont acceptés par certains exploitants uniquement pour les dépôts : ils ne peuvent généralement pas servir aux retraits, puisqu'il n'y a aucun compte vers lequel renvoyer les fonds. C'est une option utile pour les parieurs qui veulent plafonner leurs dépenses à un montant fixe acheté à l'avance sans lier directement un compte bancaire ou une carte, ce qui agit comme une limite de dépenses intégrée, dans le même esprit que les outils de limite de dépôt présentés dans le Guide du jeu responsable.
Cryptomonnaie
Un plus petit nombre d'exploitants, plus souvent ceux qui détiennent une licence à l'étranger plutôt qu'une licence provinciale canadienne ou de la CAJO (AGCO), acceptent les dépôts et les retraits en cryptomonnaie. Les transactions en cryptomonnaie peuvent offrir un règlement rapide et des frais faibles, mais elles comportent aussi une volatilité des prix entre le moment du dépôt et celui du retrait, et utiliser la cryptomonnaie précisément avec un exploitant uniquement étranger aggrave la protection réduite des consommateurs déjà abordée dans Les paris en ligne sont-ils légaux au Canada?. Pour les parieurs qui utilisent une plateforme autorisée au pays, la prise en charge de la cryptomonnaie est actuellement rare, et Interac ou les cartes demeurent la norme.
Le lien entre la vérification et votre premier retrait
Peu importe la méthode de paiement utilisée, votre première demande de retrait chez un exploitant déclenchera généralement une vérification complète de votre identité si elle n'a pas déjà été effectuée. Il s'agit d'une étape standard exigée par la loi, présentée plus en détail dans Comment parier en ligne au Canada, qui s'applique uniformément à toutes les méthodes de paiement plutôt qu'à une seule d'entre elles. Soumettre vos pièces d'identité immédiatement après la création de votre compte, plutôt que d'attendre d'avoir un retrait à traiter, est la façon la plus efficace d'éviter un délai au moment précis où vous voulez accéder à vos fonds, un délai qui n'a rien à voir avec la méthode de paiement choisie et tout à voir avec le moment où la vérification a été effectuée par rapport à la demande de retrait.
Ce qu'il faut vérifier avant de choisir une méthode
| Méthode | Délai de dépôt habituel | Délai de retrait habituel | Remarques |
|---|---|---|---|
| Virement Interac | Quelques minutes | Le jour même à 1 ou 2 jours | Généralement considérée comme l'option canadienne la plus rapide et la plus directe |
| Interac en ligne | Instantané | Variable selon l'exploitant | Paiement bancaire direct; moins de banques participantes que le virement Interac |
| Carte de débit | Instantané | Plusieurs jours ouvrables | La rapidité des retraits dépend du traitement par le réseau de cartes |
| Carte de crédit | Instantané | Souvent non pris en charge pour les retraits | Peut être traité comme une avance de fonds par l'émetteur de votre carte |
| Portefeuille électronique | Instantané | Souvent le jour même | Exige un compte distinct approvisionné |
| Bon prépayé | Instantané | Non pris en charge | Dépôt seulement; un plafond de dépenses naturel |
Les délais de traitement varient selon l'exploitant, et les chiffres ci-dessus sont des tendances générales plutôt que des garanties. Vérifiez toujours les délais précis indiqués par l'exploitant que vous utilisez, ce que nous vérifions directement dans le cadre de notre méthode d'évaluation des sites de paris.
Frais
La plupart des exploitants canadiens autorisés ne facturent pas leurs propres frais pour les dépôts standards par Interac ou par carte, et beaucoup renoncent aussi aux frais de retrait, du moins pour un nombre standard de retraits par mois. Les fournisseurs de portefeuilles électroniques facturent parfois leurs propres frais de transfert, indépendamment de l'exploitant. Consultez toujours la page des paiements de l'exploitant pour connaître tout barème de frais avant de supposer qu'une méthode est entièrement gratuite : c'est un détail à confirmer plutôt qu'à supposer, puisqu'il varie sensiblement d'un exploitant à l'autre, même pour une même méthode de paiement.
Les bases de la sécurité, peu importe la méthode
- N'entrez vos renseignements de paiement que sur le site ou l'application officielle de l'exploitant autorisé, jamais au moyen d'un lien reçu par courriel ou par texto, une méthode d'hameçonnage courante
- Utilisez un mot de passe unique pour votre compte de paris, idéalement jumelé à l'authentification à deux facteurs lorsque l'exploitant l'offre
- Surveillez périodiquement votre relevé bancaire ou de carte pour repérer tout frais inattendu, comme vous le feriez pour tout autre compte en ligne
- N'oubliez pas que les retraits doivent généralement retourner vers la méthode utilisée pour le dépôt initial, du moins jusqu'à concurrence du montant déposé. Il s'agit d'un contrôle standard de lutte contre le blanchiment d'argent chez pratiquement tous les exploitants autorisés, et non d'une particularité d'une plateforme en particulier
Considérations liées aux devises
Les exploitants canadiens autorisés traitent généralement les dépôts et les retraits en dollars canadiens par défaut, ce qui évite les frais de conversion de devises et l'incertitude liée au taux de change qui peuvent survenir lorsqu'un exploitant fonctionne en dollars américains par défaut. Si vous utilisez un exploitant qui offre plusieurs devises, ou qui fonctionne principalement en dollars américains, confirmez la devise réelle de votre compte avant de déposer : un écart entre la devise de votre compte et celle de votre banque ou de votre carte peut entraîner des frais de conversion sur les dépôts comme sur les retraits, sans aucun lien avec le barème de frais publié par l'exploitant.
Libellés sur les relevés bancaires
Les dépôts et les retraits effectués auprès d'un exploitant de jeu autorisé apparaissent généralement sur un relevé bancaire ou de carte sous un libellé de commerçant précis, qui peut ou non mentionner clairement le nom de l'exploitant : certains utilisent plutôt le nom générique d'un fournisseur de traitement des paiements. Si la confidentialité de votre relevé vous préoccupe (pour un compte conjoint, par exemple), il vaut la peine de consulter la FAQ sur les paiements ou les ressources de soutien de l'exploitant pour savoir comment ses transactions sont généralement libellées, puisque cela varie selon l'exploitant et n'est pas toujours évident à l'avance.
Que faire si un dépôt échoue
Un dépôt qui échoue s'explique généralement par l'une de quelques causes courantes : un blocage de la banque sur les transactions liées au jeu (mentionné plus haut au sujet des cartes de crédit et de débit), des fonds insuffisants, une carte expirée ou mal saisie, ou un problème temporaire chez le fournisseur de traitement des paiements lui-même. La plupart des exploitants affichent un motif de refus précis lorsqu'il est disponible; sinon, communiquer directement avec votre banque est souvent la façon la plus rapide de confirmer si le blocage vient de son côté. Il est à noter qu'une tentative de dépôt échouée ne déplace généralement aucun fonds : les transactions refusées ne sont habituellement pas facturées, mais il est raisonnable de le confirmer sur votre relevé si vous avez un doute après une tentative échouée.
Choisir une méthode principale et une méthode de secours
Comme la rapidité des dépôts et des retraits peut varier sensiblement selon la méthode, même chez un même exploitant, il vaut la peine de configurer délibérément plus d'une méthode de paiement dans votre compte dès le départ, par exemple le virement Interac comme méthode principale pour la rapidité des retraits, avec une carte de débit comme solution de secours en cas de problème temporaire avec le service de virement de votre banque. C'est une petite étape de configuration qui évite de se retrouver sans option de dépôt ou de retrait fonctionnelle lors d'un problème technique ponctuel touchant une méthode.
Limites minimales et maximales
Chaque méthode de paiement comporte ses propres limites de transaction minimales et maximales, qui varient à la fois selon l'exploitant et selon la méthode. Le dépôt minimum se situe couramment entre 10 $ et 20 $, tandis que les maximums sont généralement assez élevés pour toucher rarement un parieur occasionnel; les joueurs à gros volume devraient toutefois confirmer directement auprès de l'exploitant les plafonds de leur méthode préférée. Les limites de retrait méritent d'être vérifiées séparément des limites de dépôt, puisque certains exploitants plafonnent le montant maximal d'un retrait unique ou le total pouvant être retiré par jour ou par semaine, ce qui peut obliger à faire plusieurs demandes de retrait distinctes pour accéder entièrement à un gros gain.
Tenir vos propres registres
Au-delà de ce que l'exploitant affiche dans l'historique de votre compte, il vaut la peine de tenir votre propre registre simple des dépôts et des retraits, surtout si vous utilisez régulièrement plus d'un exploitant ou plus d'une méthode de paiement. Pas besoin que ce soit compliqué : un simple tableur indiquant la date, la méthode, le montant et le sens (dépôt ou retrait) suffit à vous donner un portrait honnête et rapide de vos flux de trésorerie réels au fil du temps, ce qui complète naturellement le suivi des paris recommandé dans Stratégie de paris sportifs et renforce les habitudes budgétaires présentées dans le Guide du jeu responsable.
Conclusion
Pour la plupart des parieurs canadiens, le virement Interac offre la meilleure combinaison de rapidité, de faible coût et de simplicité, autant pour les dépôts que pour les retraits; c'est pourquoi il s'agit de la recommandation par défaut sur ce site. Les cartes restent une option de dépôt pratique, mais il vaut la peine de les jumeler à une méthode plus rapide pour les retraits si la rapidité compte pour vous. Peu importe la méthode choisie, s'assurer que la vérification est terminée avant votre première demande de retrait (voir Comment parier en ligne au Canada) demeure le facteur le plus important pour obtenir rapidement vos fonds.